Domain immobilien-ankaufen.de kaufen?
Wir ziehen mit dem Projekt
immobilien-ankaufen.de um.
Sind Sie am Kauf der Domain
immobilien-ankaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-ankaufen.de kaufen?
Wie viel zahlt man monatlich für ein Haus?
Wie viel man monatlich für ein Haus zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe der Anzahlung, der Laufzeit des Kredits und dem Zinssatz. In der Regel kann man sagen, dass je höher der Kaufpreis und je niedriger die Anzahlung ist, desto höher sind die monatlichen Raten. Auch der Zinssatz spielt eine wichtige Rolle, da er bestimmt, wie viel Zinsen man über die Laufzeit des Kredits zahlen muss. Es ist daher ratsam, sich vor dem Kauf eines Hauses über die verschiedenen Finanzierungsmöglichkeiten zu informieren und verschiedene Angebote zu vergleichen. **
Welche Kosten fallen monatlich für ein Haus an?
Welche Kosten fallen monatlich für ein Haus an? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe des Hauses, der Lage, dem Zustand des Hauses und den individuellen Bedürfnissen der Bewohner. Zu den typischen monatlichen Kosten gehören Ausgaben für Hypothekenzinsen, Grundsteuern, Versicherungen, Energiekosten, Instandhaltungskosten und eventuell auch Gebühren für die Müllabfuhr oder Wasserversorgung. Es ist wichtig, diese Kosten im Voraus zu kalkulieren, um sicherzustellen, dass das Budget entsprechend geplant werden kann. **

Ähnliche Suchbegriffe für Monatlich
Top-Angebote
Produkte zum Begriff Monatlich:
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
eufy Security Cloud‑Backup‑Service Plus Monatlich (alle Geräte) (10 Geräte)Doppeltes Backup, doppelte SicherheitBenötigst du mehr Platz für Event-Videos? Abonniere eufy Security Cloud-Backup. Speichert Videos für 30 Tage. So hast du genügend Zeit, die aufgenommenen Videos zu überprüfen. Immer zugänglich, selbst wenn die Geräte offline sind. AWS Hochsichere Verschlüsselung garantiert, dass deine Daten stets geschützt und nur für dich einsehbar sind. Entdecken Sie Pläne, die auf Ihre Bedürfnisse zugeschnitten sind, egal ob für ein einzelnes eufy-Gerät oder alle Geräte. Für den Schutz mehrerer Geräte benötigst du ein Paket, das diesen unterstützt. Das gleiche Paket erneut zu kaufen, verlängert nur den Dienst für das ursprüngliche Gerät.14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was muss man monatlich für ein Haus bezahlen?
Was muss man monatlich für ein Haus bezahlen? Die monatlichen Kosten für ein Haus können je nach Standort, Größe, Zustand und anderen Faktoren variieren. Zu den typischen monatlichen Ausgaben gehören Hypothekenzahlungen, Grundsteuern, Versicherungen, Wartungskosten und gegebenenfalls Verbandsgebühren. Es ist wichtig, alle diese Kosten zu berücksichtigen, um sicherzustellen, dass man sich das Haus langfristig leisten kann. Es kann auch sinnvoll sein, ein finanzielles Polster für unvorhergesehene Ausgaben einzuplanen, um finanzielle Engpässe zu vermeiden. Es ist ratsam, eine genaue Budgetplanung durchzuführen, um die monatlichen Kosten für ein Haus realistisch einschätzen zu können. **
-
Wie viel muss man monatlich für ein Haus bezahlen?
Wie viel man monatlich für ein Haus bezahlen muss, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, der Zinsen für die Finanzierung und der Laufzeit des Kredits. In der Regel sollte man etwa 25-30% seines monatlichen Einkommens für die Hauszahlung einplanen, um finanziell abgesichert zu sein. Es ist wichtig, alle laufenden Kosten wie Nebenkosten, Instandhaltungskosten und eventuelle Reparaturen in die monatliche Budgetplanung einzubeziehen. Eine genaue Berechnung kann am besten mit einem Finanzberater oder einer Bank durchgeführt werden, um die individuellen finanziellen Möglichkeiten zu berücksichtigen. **
-
Was sollte man monatlich für ein Haus zahlen können?
Was sollte man monatlich für ein Haus zahlen können? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, der Höhe des Eigenkapitals und dem Zinssatz für die Finanzierung. Im Allgemeinen wird empfohlen, dass die monatliche Belastung für ein Haus nicht mehr als 30% des verfügbaren Einkommens ausmachen sollte. Es ist wichtig, eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen, um sicherzustellen, dass man sich das Haus langfristig leisten kann. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
-
Wann Umsatzsteuervoranmeldung monatlich?
Die Umsatzsteuervoranmeldung muss in der Regel monatlich abgegeben werden, wenn der Umsatz im vorangegangenen Jahr mehr als 7.500 Euro betragen hat. In einigen Fällen kann die Voranmeldung auch vierteljährlich erfolgen, wenn der Umsatz unter diesem Betrag liegt. Es ist wichtig, die Umsatzsteuervoranmeldung fristgerecht abzugeben, um mögliche Sanktionen zu vermeiden. Die genauen Fristen können je nach Bundesland variieren, daher ist es ratsam, sich rechtzeitig über die jeweiligen Regelungen zu informieren. Bei Unsicherheiten oder Fragen zur Umsatzsteuervoranmeldung kann auch ein Steuerberater oder das Finanzamt weiterhelfen. **

Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
Würdet ihr lieber für ein Leben lang monatlich 700 Euro eine Wohnung in Berlin mieten oder für 30 Jahre monatlich 800 Euro einen Kredit für ein Haus in Brandenburg wählen?
Die Entscheidung hängt von persönlichen Vorlieben und Prioritäten ab. Wenn man die Vorzüge des städtischen Lebens in Berlin schätzt und keine langfristige Verpflichtung eingehen möchte, könnte die Miete in Berlin die bessere Option sein. Wenn man jedoch den Wunsch nach Eigentum hat und bereit ist, sich langfristig an einen Ort zu binden, könnte der Kredit für ein Haus in Brandenburg attraktiver sein. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die richtige Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Monatlich:
-
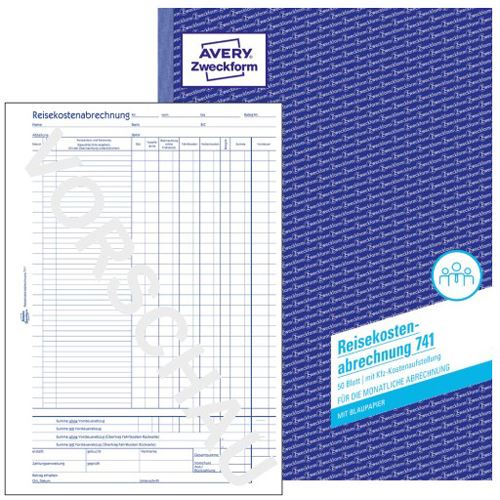
Avery Zweckform Formularbuch »Reisekostenabrechnung« - monatlich weiß, 21x29.7 cmFormularbuch »Reisekostenabrechnung« - monatlich, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: für monatliche Abrechnung, mit KFZ-Kostenaufstellung, Breite: 210 mm, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Reisekostenabrechnung8,31 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt man monatlich für ein Haus?
Wie viel man monatlich für ein Haus zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe der Anzahlung, der Laufzeit des Kredits und dem Zinssatz. In der Regel kann man sagen, dass je höher der Kaufpreis und je niedriger die Anzahlung ist, desto höher sind die monatlichen Raten. Auch der Zinssatz spielt eine wichtige Rolle, da er bestimmt, wie viel Zinsen man über die Laufzeit des Kredits zahlen muss. Es ist daher ratsam, sich vor dem Kauf eines Hauses über die verschiedenen Finanzierungsmöglichkeiten zu informieren und verschiedene Angebote zu vergleichen. **
-
Welche Kosten fallen monatlich für ein Haus an?
Welche Kosten fallen monatlich für ein Haus an? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe des Hauses, der Lage, dem Zustand des Hauses und den individuellen Bedürfnissen der Bewohner. Zu den typischen monatlichen Kosten gehören Ausgaben für Hypothekenzinsen, Grundsteuern, Versicherungen, Energiekosten, Instandhaltungskosten und eventuell auch Gebühren für die Müllabfuhr oder Wasserversorgung. Es ist wichtig, diese Kosten im Voraus zu kalkulieren, um sicherzustellen, dass das Budget entsprechend geplant werden kann. **
-
Was muss man monatlich für ein Haus bezahlen?
Was muss man monatlich für ein Haus bezahlen? Die monatlichen Kosten für ein Haus können je nach Standort, Größe, Zustand und anderen Faktoren variieren. Zu den typischen monatlichen Ausgaben gehören Hypothekenzahlungen, Grundsteuern, Versicherungen, Wartungskosten und gegebenenfalls Verbandsgebühren. Es ist wichtig, alle diese Kosten zu berücksichtigen, um sicherzustellen, dass man sich das Haus langfristig leisten kann. Es kann auch sinnvoll sein, ein finanzielles Polster für unvorhergesehene Ausgaben einzuplanen, um finanzielle Engpässe zu vermeiden. Es ist ratsam, eine genaue Budgetplanung durchzuführen, um die monatlichen Kosten für ein Haus realistisch einschätzen zu können. **
-
Wie viel muss man monatlich für ein Haus bezahlen?
Wie viel man monatlich für ein Haus bezahlen muss, hängt von verschiedenen Faktoren ab, wie z.B. dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, der Zinsen für die Finanzierung und der Laufzeit des Kredits. In der Regel sollte man etwa 25-30% seines monatlichen Einkommens für die Hauszahlung einplanen, um finanziell abgesichert zu sein. Es ist wichtig, alle laufenden Kosten wie Nebenkosten, Instandhaltungskosten und eventuelle Reparaturen in die monatliche Budgetplanung einzubeziehen. Eine genaue Berechnung kann am besten mit einem Finanzberater oder einer Bank durchgeführt werden, um die individuellen finanziellen Möglichkeiten zu berücksichtigen. **
Ähnliche Suchbegriffe für Monatlich
-
eufy Security Cloud‑Backup‑Service Plus Monatlich (alle Geräte) (10 Geräte)Doppeltes Backup, doppelte SicherheitBenötigst du mehr Platz für Event-Videos? Abonniere eufy Security Cloud-Backup. Speichert Videos für 30 Tage. So hast du genügend Zeit, die aufgenommenen Videos zu überprüfen. Immer zugänglich, selbst wenn die Geräte offline sind. AWS Hochsichere Verschlüsselung garantiert, dass deine Daten stets geschützt und nur für dich einsehbar sind. Entdecken Sie Pläne, die auf Ihre Bedürfnisse zugeschnitten sind, egal ob für ein einzelnes eufy-Gerät oder alle Geräte. Für den Schutz mehrerer Geräte benötigst du ein Paket, das diesen unterstützt. Das gleiche Paket erneut zu kaufen, verlängert nur den Dienst für das ursprüngliche Gerät.14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Einmaleins der Immobilien-Investition, Ratgeber von Michael PeterDas Einmaleins der Immobilien-Investition beschreibt, warum gut ausgewählte Wohnimmobilien so phänomenal lukrativ sind. Sie erfahren, wie auch Sie Ihren Wohlstand durch Anlageimmobilien oder eine selbst genutzte Wohnimmobilie mehren können. Die Immobilie stellt heutzutage den wichtigsten Baustein beim Aufbau von Wohlstand und persönlicher Unabhängigkeit dar. Die Rente ist nicht mehr sicher. Sparkonto, Lebensversicherung, Riester usw. liefern unterirdische Verzinsungen. Aktien sind riskantes Wettgeschäft für Wohlhabende. Und dann lauert auch noch die Inflation darauf, Ihr Geld zu entwerten. Auch Immobilien sind nicht frei von Nachteilen und Risiken. Doch unter den verfügbaren Alternativen sind sie die mit Abstand beste Wahl für den langfristigen Vermögensaufbau. Jeder kann lernen, klug in Immobilien zu investieren. Die Überlegungen und Abläufe sind im Übrigen dieselben, egal, ob es um den.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sollte man monatlich für ein Haus zahlen können?
Was sollte man monatlich für ein Haus zahlen können? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, der Höhe des Eigenkapitals und dem Zinssatz für die Finanzierung. Im Allgemeinen wird empfohlen, dass die monatliche Belastung für ein Haus nicht mehr als 30% des verfügbaren Einkommens ausmachen sollte. Es ist wichtig, eine realistische Einschätzung der eigenen finanziellen Situation vorzunehmen, um sicherzustellen, dass man sich das Haus langfristig leisten kann. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
-
Wann Umsatzsteuervoranmeldung monatlich?
Die Umsatzsteuervoranmeldung muss in der Regel monatlich abgegeben werden, wenn der Umsatz im vorangegangenen Jahr mehr als 7.500 Euro betragen hat. In einigen Fällen kann die Voranmeldung auch vierteljährlich erfolgen, wenn der Umsatz unter diesem Betrag liegt. Es ist wichtig, die Umsatzsteuervoranmeldung fristgerecht abzugeben, um mögliche Sanktionen zu vermeiden. Die genauen Fristen können je nach Bundesland variieren, daher ist es ratsam, sich rechtzeitig über die jeweiligen Regelungen zu informieren. Bei Unsicherheiten oder Fragen zur Umsatzsteuervoranmeldung kann auch ein Steuerberater oder das Finanzamt weiterhelfen. **
-
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
-
Würdet ihr lieber für ein Leben lang monatlich 700 Euro eine Wohnung in Berlin mieten oder für 30 Jahre monatlich 800 Euro einen Kredit für ein Haus in Brandenburg wählen?
Die Entscheidung hängt von persönlichen Vorlieben und Prioritäten ab. Wenn man die Vorzüge des städtischen Lebens in Berlin schätzt und keine langfristige Verpflichtung eingehen möchte, könnte die Miete in Berlin die bessere Option sein. Wenn man jedoch den Wunsch nach Eigentum hat und bereit ist, sich langfristig an einen Ort zu binden, könnte der Kredit für ein Haus in Brandenburg attraktiver sein. Es ist wichtig, die individuellen finanziellen Möglichkeiten und Ziele zu berücksichtigen, um die richtige Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.